CIG PER LE LOCAZIONI? PER L’ANAC SI PER LE LOCAZIONI PASSIVE
Con Delibera ANAC n. 584 del 19.12.2023 l’Autorità ha elencato in tabella i casi per cui va preso il CIG e i casi per cui il CIG è escluso, offrendo un importante supporto esplicativo soprattutto nei casi – non infrequenti – in cui appare di difficile risoluzione il dubbio sulla applicabilità della disciplina sulla tracciabilità finanziaria:
In merito alle locazioni, l’Autorità ha precisato che deve essere acquisito il CIG.
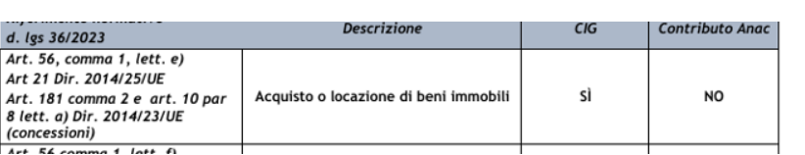
Questa indicazione dell’Autorità non può tuttavia essere che interpretata – peraltro in coerenza con le statuizioni della medesima Autorità anche in vigenze del precedente Codice, come nel caso del Comunicato del del 16 ottobre 2019 – nel senso di limitare la richiesta del CIG ai contratti di locazione passiva, ovvero ai contratti che prevedano il pagamento di corrispettivi a carico della Pubblica Amministrazione o comunque del soggetto tenuto all’applicazione della disciplina sulla tracciabilità finanziaria. Si tratta infatti dei casi che comportano un effettivo trasferimento di risorse e la “realizzazione” di una filiera di pagamento, di per sé suscettibile a integrare tutti i presupposti previsti dalla legge n. 136 del 2010 con le sue successive modificazioni.
Il CIG nasce, come “dispositivo di tracciamento”, nell’ambito della disciplina di prevenzione della corruzione e delle infiltrazioni criminali, ben prima di acquisire l’attuale centralità anche nell’ambito della disciplina sulla digitalizzazione dei contratti pubblici. In questa prospettiva, l’esclusione di una fattispecie contrattuale dal perimetro del Codice – e altresì la sua eventuale estraneità agli obblighi di gestione del ciclo di vita digitale dei contratti – non implica di per sé una correlata esclusione dall’ambito di applicazione della disciplina sulla tracciabilità finanziaria, sia per quanto riguarda la necessità di richiedere un CIG attraverso le apposite piattaforme e schede, sia per quanto riguarda la necessità di adempiere agli ulteriori obblighi, quali, per esempio, l’acquisizione di dichiarazioni sul conto corrente dedicato. Quest’ultimo profilo deve essere verificato, caso per caso, con riferimento agli assetti contrattuali e alla sussistenza di trasferimenti di risorse monetarie che richiedano in quanto tali di essere “tracciati”. Esigenza di tracciabilità che non si concretizza, per altro verso, nei casi di locazione attiva, dove il trasferimento di risorse finanziarie avviene dal “privato” in direzione del “pubblico”.